Emprunter n'est pas gouverner : la souveraineté budgétaire se mesure à la maîtrise de la dette, pas au nombre d'eurobonds placés
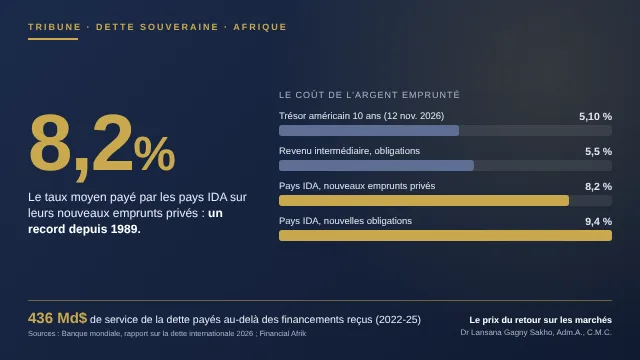
Les eurobonds africains sont de retour, et les gouvernements s'en félicitent. Le 5 novembre, la Banque mondiale a pourtant présenté l'addition : les pays les plus pauvres empruntent désormais à 8,2 % auprès des créanciers privés, un niveau jamais vu depuis 1989. Revenir sur les marchés n'est pas une victoire en soi. Ce qui compte, c'est ce qu'on y lève, à quel prix, et pour quoi faire.
I. Le retour, et la facture
Le rapport sur la dette internationale 2026 de la Banque mondiale décrit un paradoxe. Le crédit privé est revenu : les émissions obligataires des entités publiques des pays en développement ont bondi de près de 35 % en 2025, à 251 milliards de dollars, leur plus haut niveau depuis cinq ans. Leur dette extérieure totale atteint le record de 9 400 milliards de dollars.
Mais ce crédit coûte de plus en plus cher. Les pays éligibles à l'IDA, catégorie qui regroupe une grande partie de l'Afrique, paient en moyenne 8,2 % sur leurs nouveaux engagements privés et 9,4 % sur leurs nouvelles obligations. Les pays à revenu intermédiaire empruntent, eux, à 5,5 %. L'écart entre financements privés et publics est passé de 3,4 points en 2016 à 5,5 points en 2025.
Le bilan d'ensemble est sans appel. En 2025, les pays à revenu faible et intermédiaire ont versé 1 400 milliards de dollars en principal et intérêts, dont 363 milliards aux porteurs d'obligations. De 2022 à 2025, ils ont payé 436 milliards de dollars de plus en service de la dette qu'ils n'ont reçu de financements nouveaux. Autrement dit, l'argent sort plus qu'il n'entre.
Le contexte mondial n'aide pas : le rendement du Trésor américain à dix ans a atteint 5,10 % le 12 novembre. Quand l'actif le plus sûr du monde rapporte autant, l'Afrique doit offrir une prime élevée pour attirer l'investisseur. Moody's rappelait d'ailleurs que le taux médian de la dette en monnaie locale avoisine 12 % en Afrique, contre 8 % en Amérique latine et 5,5 % en Asie émergente.
II. Des budgets 2027 écrits pour les créanciers
Les projets de loi de finances présentés cette saison montrent où mène cette mécanique. Le Cameroun prépare pour début 2027 un eurobond de 1 000 à 1 400 milliards de FCFA, soit 1,7 à 2,4 milliards de dollars, pour couvrir des besoins de financement de 3 161,5 milliards. Il le fera sans programme du FMI, alors que les services du Fonds jugent son risque de surendettement élevé. Une partie de l'équation, 300 milliards d'appuis budgétaires, dépend pourtant d'un accord avec le FMI dont les négociations n'ont pas commencé.
En Côte d'Ivoire, pays pourtant cité en modèle de gestion, 37,7 % des crédits du projet de budget 2027 vont au service de la dette, soit environ 6 962 milliards de FCFA, dont 27,4 % en amortissement. Le déficit visé est de 3,5 % du PIB et la norme UEMOA de 3 % ne serait atteinte qu'en 2028.
En Tunisie, l'État prévoit d'emprunter 26,7 milliards de dinars, avec des emprunts extérieurs en hausse de 61 % et deux émissions obligataires internationales. Le remboursement du seul principal absorbe 24,5 % des recettes, pour une dette proche de 83 % du PIB. Dans la CEMAC, la dette extérieure atteint 38,85 milliards de dollars fin 2025, en hausse de 5,7 % sur un an.
Le fil rouge est le même : une part croissante de l'emprunt ne finance plus l'investissement, elle finance le remboursement. L'émission obligataire devient un outil de trésorerie, et le budget un échéancier. C'est l'inverse de ce que promettait le retour sur les marchés : un levier pour l'investissement productif.
III. Ce que le marché facture vraiment : l'incertitude
On aurait tort de n'y voir qu'une injustice des marchés envers l'Afrique. Le taux d'intérêt est aussi un prix de l'information. Début octobre, Fitch a abaissé le Cameroun à B- en invoquant le risque d'une transition politique désordonnée : ce n'est pas un ratio d'endettement que l'agence a sanctionné, c'est une incertitude de gouvernance.
Fin octobre, le Gabon a placé son eurobond 2034 à 84,5 % du pair, dans un climat de doute sur ses chiffres de dette. Le marché ne fait pas payer seulement le niveau de la dette ; il fait payer ce qu'il ne parvient pas à mesurer. Chaque zone d'ombre dans les comptes publics se convertit, tôt ou tard, en points de base supplémentaires payés par le contribuable.
C'est pourquoi la création par l'Union africaine de l'AfCRA, l'agence africaine de notation qui vise ses premières notes souveraines d'ici mars 2027, est une bonne nouvelle, à une condition. Une agence africaine ne corrigera pas des comptes publics incomplets. Elle ne vaudra que par la qualité des données qu'on lui confiera et par son indépendance vis-à-vis des États qu'elle notera.
IV. Le contre-exemple existe sur le continent
Le Ghana, sorti d'une restructuration de sa dette, rembourse par anticipation 29 milliards de cedis d'obligations en puisant dans un fonds d'amortissement constitué à cet effet. Son budget 2027 consacre davantage à l'investissement (100,4 milliards de cedis) qu'aux intérêts (61 milliards), et dégage un excédent primaire de 0,5 % du PIB.
Ce n'est pas un hasard : c'est une stratégie de dette assumée, avec ses instruments, son calendrier et un dialogue suivi avec le FMI, même sans financement de sa part. L'Éthiopie, de son côté, a conclu avec ses créanciers obligataires un accord prévoyant une décote de 12 % et un coupon de 6,15 %. Deux trajectoires différentes, une même leçon : la crédibilité se construit par la méthode, pas par l'annonce.
V. Cinq règles pour emprunter sans s'appauvrir
Pas d'eurobond sans stratégie de dette publiée : chaque émission doit s'inscrire dans une stratégie à moyen terme débattue au Parlement, avec un plan annuel d'emprunt et un calendrier d'échéances rendus publics.
Des fonds d'amortissement pour lisser les murs de remboursement, alimentés par une partie des recettes exceptionnelles, minières ou pétrolières notamment.
Épuiser le concessionnel avant le commercial : avec 5,5 points d'écart, chaque dollar emprunté sur le marché quand un financement concessionnel était disponible est un dollar perdu pour l'école ou l'hôpital.
Faire travailler l'épargne africaine : la BAD l'estime à 4 000 milliards de dollars, face à un déficit de financement de plus de 400 milliards par an ; le renforcement de l'ATIDI, dont elle porte la participation de 3 % à 14 %, ouvre la voie à des garanties africaines, à condition de marchés régionaux profonds.
La transparence comme politique de taux : audits de dette publiés, bulletin statistique trimestriel, accès réel des agences africaines et internationales aux données.
Ces règles ne relèvent pas de la technique financière. Elles relèvent de la gouvernance publique. Un ministère des Finances qui publie ses chiffres, programme ses émissions et rend compte au Parlement ne fait pas seulement œuvre de transparence : il fait baisser son coût du capital. Chaque point de base gagné sur la confiance vaut plus qu'un point de croissance annoncé.
VI. Conclusion : décider avant que les échéances décident
Le retour de l'Afrique sur les marchés est une réalité ; sa rentabilité pour les peuples reste à démontrer. Emprunter à plus de 8 % pour rembourser des dettes anciennes, ce n'est pas exercer sa souveraineté, c'est la mettre en gage.
La vraie souveraineté budgétaire ne se mesure pas au nombre d'eurobonds placés, mais à la capacité d'un État à décider lui-même quand, combien et pourquoi il emprunte. Pour l'instant, trop de nos États laissent les échéances décider à leur place. Il est temps de reprendre la main.
Sources
Banque mondiale — International Debt Report 2026, communiqué du 5 novembre 2026
Financial Afrik — Cameroun : un nouvel emprunt extérieur en préparation (13 nov. 2026) ; CEMAC : la dette extérieure atteint 38,85 Md$ (13 nov.) ; quotidienne des marchés (13 nov.) ; NAFAD (8 nov.)
Sika Finance — Le Cameroun pourrait emprunter jusqu'à 2,5 Md$ en 2027 (29 oct. 2026)
Notre Afrik — Budget de la Côte d'Ivoire 2027 : 38 % pour la dette
Ecomnews Med — La Tunisie prévoit d'emprunter 8,9 Md$ en 2027 (8 nov. 2026)
DG Trésor — Brèves économiques d'Afrique centrale, 9–13 novembre 2026
3News, Graphic Online — Budget 2027 du Ghana (12 nov. 2026)
Nairametrics — AfCRA targets March debut for first sovereign ratings (3 nov. 2026)
Veille du 1er novembre 2026 — eurobond gabonais 2034, taux médians Moody's ; veille du 8 novembre — restructuration éthiopienne